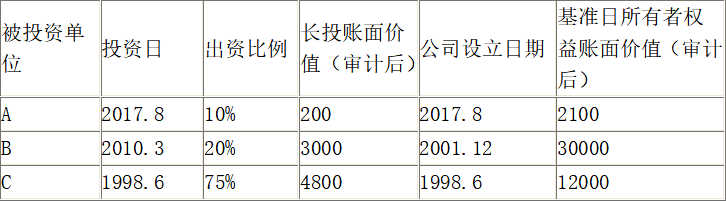
<1>、 不合理。
对于不具有控制权的长期股权投资,如果该项资产的价值在评估对象价值总量中占比较大,或该项资产的绝对价值量较大,也应该进行单独评估。甲公司占B公司的出资比例虽然只有20%,但是金额较大,因此应当进行单独评估。
<2>、对A公司投资采用资产基础法确定,按被投资企业经审计后的资产负债表上的净资产数额与甲公司应占份额确定长投评估价值。
对A公司投资的评估值=2100×10%=210(万元)
对B公司应采用收益法进行评估,以未来能够获得的收益现值作为评估值。
对B公司投资的评估值=500/10%=5000(万元)
对C公司应采用收益法进行评估,以收益法的评估结果作为评估结论。
对C公司投资的评估值=22000×75%-2000=14500(万元)
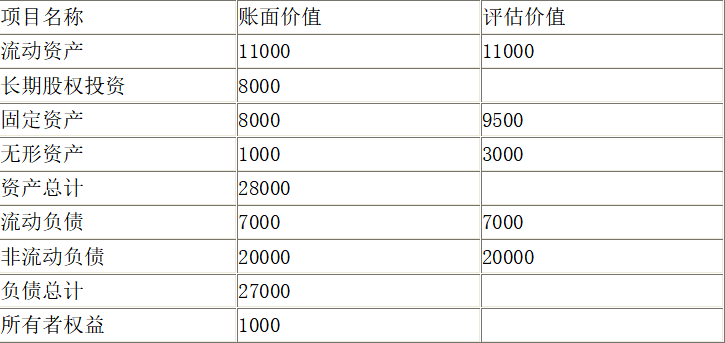
<3>、评估结果=11000+210+5000+14500+9500+3000-7000-20000=16210(万元)