(1).企业价值评估中的市场法是指将评估对象与可比上市公司或者可比交易案例进行比较,确定评估对象价值的评估方法。
市场法常用的两种具体方法是上市公司比较法和交易案例比较法。
(2).总价计量方式下可比对象选择的条件:①标的无形资产和可比无形资产具有可比性;
②标的无形资产与可比无形资产所依附的业务资产组具有可比性。
从价计量方式下可比对象选择的条件:要求标的无形资产与可比无形资产相同或相似。
(3).①在国内上市公司中选择若干家与被评估无形资产拟实施企业处于同行业的公司作为“对比公司”;
②计算对比公司无形资产分成率:
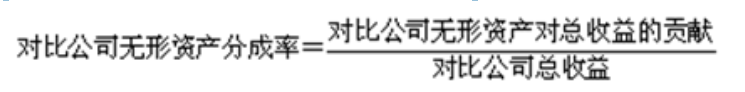
③计算对比公司可比无形资产分成率的平均值;
④进行相关因素的调整后,测算出被评估企业标的无形资产的分成率;
被评估企业无形资产分成率=对比公司平均无形资产分成率×调整系数
(4).甲公司A技术的分成率=6.65%×12.58%÷18.35%=4.56%