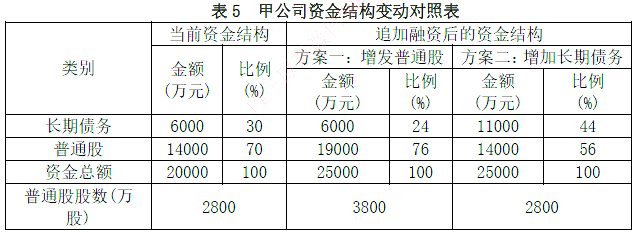
每股利润无差别点的计算公式如下:
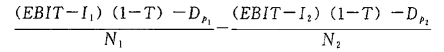
其中,EBIT——息税前利润平衡点,即每股利润无差别点;
Il,I2——两种增资方式下的长期债务年利息;
Dp1,Dp2——是两种增资方式下的优先股年股利;
N1,N2——两种增资方式下的普通股股数;
T——所得税税率。
带入数值:(EBIT-6000×6%)×(1-25%)/3800=(EBIT-11000×6%)×(1-25%)/2800
解得:EBIT=1500(万元)
并购完成后,甲公司每年可实现息税前利润1726万元>每股利润无差别点1500万元。故,融资方案选择方案二增加长期债务。
理由:当息税前利润大于每股利润无差别点时,增加长期债务的方案要比增发普通股的方案有利;而息税前利润小于每股利润无差别点时,增加长期债务则不利。