分析

案例题 某企业位于市区,系增值税一般纳税人,假定2023 年购进和销售货物的增值税适用税率均为13%,年末增值税无留抵税额。2023 年度按会计核算的利润总额为依据预缴企业所得税,享受的税收优惠政策及资产损失能提供留存备查的相关资料。
利润表摘要如下:
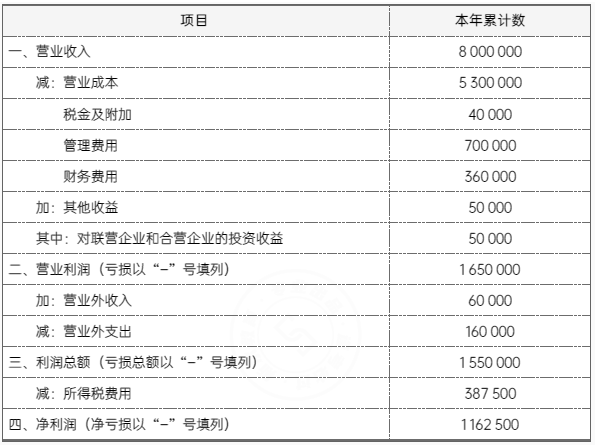
利润表单位:元

税务师对该企业2023 年度的纳税情况进行审核,发现如下纳税相关问题:
(1)管理费用中累计列支业务招待费60 000 元。
(2)5 月18 日该企业投资的境内未上市居民企业A 公司注销,从A 公司分得剩余资产250 000 元。已知A 公司注销时的《剩余财产计算和分配明细表》载明剩余资产为2 500 000 元,其中累计未分配利润和盈余公积400 000 元。
企业初始投资成本为200 000 元,投资比例为10%,分配的资产金额为250 000 元。
其中确认的股息金额为40 000 元。账务处理为:
借:银行存款 250 000
贷:长期股权投资 200 000
投资收益 50 000
(3)7 月18 日收回2021 年度已经作坏账损失核销并在企业所得税税前扣除的应收账款
60 000 元。账务处理:
借:银行存款 60 000
贷:应收账款 60 000
借:应收账款 60 000
贷:坏账准备 60 000
(4)8 月16 日收到购货方支付拖欠的货款2 000 000 元,以及延期支付货款的利息30 000 元。账务处理:
借:银行存款 2 030 000
贷:应收账款 2 000 000
财务费用 30 000
(5)8 月24 日与销售方协商,原订购的货物不再购进,预付的70 000 元货款作为违约金支付给销售方,收到销售方开具的收款凭证。账务处理:
借:营业外支出 70 000
贷:预付账款 70 000
(6)10 月24 日将一批被盗电脑进行核销。根据企业资产损失核销审批表显示,这批电脑于2022 年4 月购进,购置时均取得增值税专用发票,合计金额200 000 元,税额26 000 元,进项税额均按规定抵扣。截至被盗时会计上已累计计提折旧额80 000 元,从保险公司获得理赔30 000 元。账务处理:
借:固定资产清理 120 000
累计折旧 80 000
贷:固定资产 200 000
借:银行存款 30 000
营业外支出 90 000
贷:固定资产清理 120 000
假定除上述问题外,企业的其他处理与纳税无关。
要求:
(1)请逐一简述上述问题应如何进行税务处理。
(2)请计算2023 年度应补缴的增值税、城市维护建设税、教育费附加和地方教育附加。
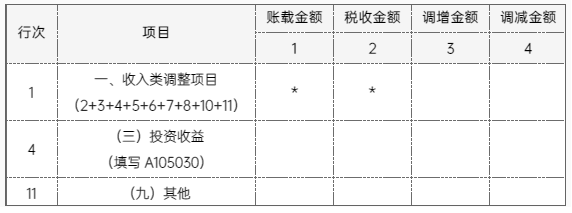
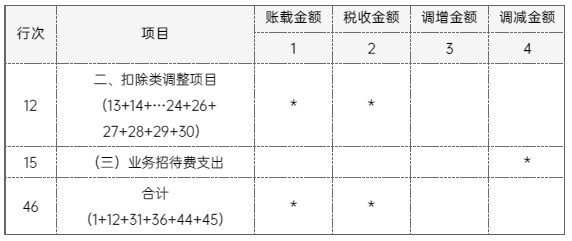
(3)请填写所附《纳税调整项目明细表》(无纳税调整的项目不填写)。
A105000 纳税调整项目明细表


(4)请计算企业所得税年度汇算清缴应纳所得税额及应补(或退)的企业所得税。

正确答案
本题综合考查增值税及附加税费、企业所得税的税务处理、计算,企业所得税纳税申报表的填写。
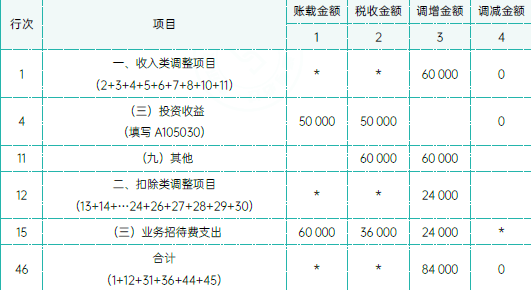
(1)①资料(1)扣除限额① =60 000×60%=36 000(元),扣除限额② =8 000 000×5‰ =40 000(元),两者取孰低,应按照36 000 元进行扣除。
应调增应纳税所得额=60 000-36 000=24 000(元)
说明:企业发生的与生产经营有关的业务招待费支出,按照实际发生额的60% 扣除,但最高不得超过当年销售(营业)收入的0.5%。
②资料(2)相当于从被清算企业累计未分配利润和累计盈余公积中应分得的部分,确认为股息所得,因为居民企业之间取得的股息、红利免税,所以40 000 元免税,应调减应纳税所得额40 000 元。
剩余部分210 000 元,超过投资成本200 000 元的10 000 元,确认为投资资产转让所得,照章纳税。
③业务(3)当年收回的坏账损失,应作调增应纳税所得额60 000 元。当年收回以前年度的坏账损失,填入《纳税调整明细表》的第11 行“其他”项目。
说明:企业在计算应纳税所得额时已经扣除的资产损失,在以后纳税年度全部或者部分收回时,其收回部分应当作为收入计入收回当期的应纳税所得额。
④资料(4)收到的延期付款利息应作为价外费用,换算为不含税金额并入销售额,计算销项税额。
销项税额=30 000÷(1+13%)×13%=3 451.33(元)
财务费用增加3 451.33 元,因而利润总额减少3 451.33 元。
说明:
调账分录应为:
借:财务费用 3 451.33
贷:应交税费——应交增值税(销项税额) 3 451.33
⑤资料(5)处理正确。
⑥资料(6)未进行进项税额转出,应转出金额=(200 000-80 000)×13%=15 600(元)。
该事项导致当期增值税少交15 600 元。
同时,应增加营业外支出金额15 600 元。
对该资产损失,应填报企业所得税年度纳税申报表《资产损失税前扣除及纳税调整明细表》进行税前扣除,相关资料由企业留存备查。
说明:已抵扣进项税额的固定资产,进项税额需要转出的,按照固定资产净值计算转出。
调账分录应为:
借:营业外支出 15 600
贷:应交税费——应交增值税(进项税额转出) 15 600
(2)应补缴的增值税=3 451.33+15 600=19 051.33(元)。
应补缴的城市维护建设税及附加税=19 051.33×(7%+3%+2%)=2 286.16(元)
(3)
A105000 纳税调整项目明细表
(4) 应纳税所得额=1 550 000-3 451.33-15 600-2 286.16+24 000-40 000+60 000=1 572 662.51(元)。
应缴纳企业所得税税额=1 572 662.51×25%=393 165.63(元)
应补企业所得税=393 165.63-387 500=5 665.63(元)
查看解析

相关试题

单选
项目负责人可以根据业务需要,请求外部专家协作开展工作,该外部专家的工作成果由( )负责。
A 项目经理 B 项目助理 C 外部项目专家 D 项目负责人
查看
单选
下列适用于文书式完税证明的是( )。
A 纳税人以记载车船税完税情况的“交强险”保单换开正式完税凭证的 B 特定期间完税情况的证明 C 遗失税收票证重新开具的证明 D 代扣税款后纳税人换开的正式完税凭证
查看
单选
自2013年2月1日起,税务机关委托交通运输部门、海事管理机构代为征收船舶车船税税款,这属于税款征收方式中的()。
A 查验征收 B 代扣代缴 C 代收代缴 D 委托代征
查看
单选
纳税人未按规定的期限申报办理税务登记、变更或注销登记的,情节严重的,处以( )的罚款。
A 2000元以上5000元以下 B 1000元以上10000元以下 C 2000元以上10000元以下 D 1000元以上5000元以下
查看
单选
甲税务局委托乙保险公司代征税款,纳税人对代征税款不服提出复议,复议机关为( )。
A 甲税务局上级税务机关 B 甲税务局 C 乙保险公司 D 乙保险公司上级机构
查看
单选
2024年5月某啤酒生产企业,根据市场情况对资产进行了减值测试,发现现有的固定资产和无形资产发生了减值损失200万元,于是企业计提了减值准备,则该项业务对于企业
A 增加递延所得税资产200万元 B 增加递延所得税资产50万元 C 增加递延所得税负债50万元 D 增加递延所得税负债200万元
查看
单选
税务师事务所、会计师事务所、律师事务所应当于完成专业税务顾问、税收策划、涉税鉴证、纳税情况审查业务报告等四项业务的( )前,向主管税务机关报送《专项业务报告要素
A 月度终了 B 次月15日 C 次年3月31日 D 次年6月30日
查看
单选
下列机关中,不属于纳税情况审查业务委托人的是( )。
A 海关 B 税务机关 C 人民法院 D 税务师协会
查看
单选
下列税务咨询的形式中,适用于比较简单明了的涉税事项咨询服务的是( )。
A 书面咨询 B 电话咨询 C 晤谈 D 网络咨询
查看
单选
单选题 甲企业将其自产的空气净化器作为节日福利发放给职工,成本20 000 元,市场不含税价50 000 元,下列会计处理正确的是( )。 A. 借:应付职工薪
A A B B C C D D E E
查看
刷题小程序
涉税服务实务题库小程序