分析

案例题 某化妆品制造企业甲为增值税一般纳税人,2021 年度自行核算的相关数据为:全年取得产品销售收入总额 6000 万元,产品销售成本 4500 万元,税金及附加 525 万元,销售费用 360 万元,
管理费用 340 万元,财务费用 300 万元。另外取得营业外收入 800 万元以及投资收益 350 万元,发生营业外支出 300 万元,已经预缴企业所得税 10 万元,该企业 2020 年有尚未弥补的亏损 10 万元。 该企业适用的高档化妆品消费税税率 15%,城市维护建设税税率为 7%、教育费附加征收率为 3%,不考虑地方教育附加;出租不动产采用一般计税方法。广告宣传费 2020 年未抵扣完金额为 20 万元,职工教育经费
2020 年未抵扣完金额为 10 万元。2022 年 4 月经聘请的税务师事务所对 2021 年度的经营情况进行审核,发现以下相关问题:
(1)12 月 20 日收到代销公司代销 50 箱A 牌高档化妆品的代销清单及货款 226 万元(50 箱A 牌高档化妆品成本价 120 万元,与代销公司不含税结算价 200 万元)。企业会计处理为:
借:银行存款——代销 A 牌高档化妆品 2260000
贷:预收账款——代销 A 牌高档化妆品 2260000
(2)企业在 2021 年 7 月 1 日将本地闲置的厂房出租,合同中列明年含税租金收入 26.16 万元。企
业于 2021 年 7 月 1 日一次性收取一年租金 26.16 万元,款项已经收到。企业的账务处理为:
借:银行存款 261600
贷:其他应付款 261600
相关折旧已经正确计提并计入了正确的会计科目。企业已经在租赁合同上贴印花税票 5 元,并缴纳了房产税 1.08 万元。该厂房原值 500 万元,当地政府规定的减除比例为 20%。
(3)管理费用中含有业务招待费 120 万元、广告宣传费 100 万元,新技术研究开发费用 40 万元;
(4)营业外支出中含该企业通过省民政厅向目标脱贫地区捐款 200 万元,非广告性质的赞助支出 100 万元;
(5)营业外收入中含有企业转让专利技术的转让所得 600 万元,其中技术转让收入为 1100 万元,技术转让成本为 495 万元,缴纳相关费用 5 万元;
(6)成本费用中含 2021 年度实际发生的工资费用 2000 万元、职工福利费 300 万元、职工工会经
费 28 万元、职工教育经费 45 万元;
(7)6 月 8 日购入新设备一台,取得的增值税专用发票上注明价款 60 万元,增值税款 7.8 万元。当月投入使用,进项税额已按规定申报抵扣。企业选择享受固定资产加速折旧政策,一次性扣除。当年会计采用双倍余额递减法,按 6 年计提折旧,已经计提了折旧费用 10 万元。
(8)7 月 10 日购入一台符合有关目录要求的环境保护专用设备,支付金额 30 万元、增值税额 3.9万元,取得了增值税专用发票。该设备当月投入使用,假设净残值为 5%,按照 10 年计提折旧,当年已经计提了折旧费用 1.1875 万元,计入制造费用并已经结转入产品销售成本。企业选择享受固定资产加速折旧政策,一次性扣除。
(9)投资收益 350 万元,其中直接投资于境内居民企业投资收益 50 万元,从境外分公司分回的股息 300 万元,已在境外缴纳所得税,当地所得税率为 20%(不考虑境外征收的预提所得税)。

问题
(1)逐一指出企业的各项业务会计处理存在的错误之处(若有)及对税收的影响;无错误的,指出其纳税调整金额。(单位:万元,保留小数点后四位)(假设不考虑股权投资业务对业务招待费等计提基数的影响)
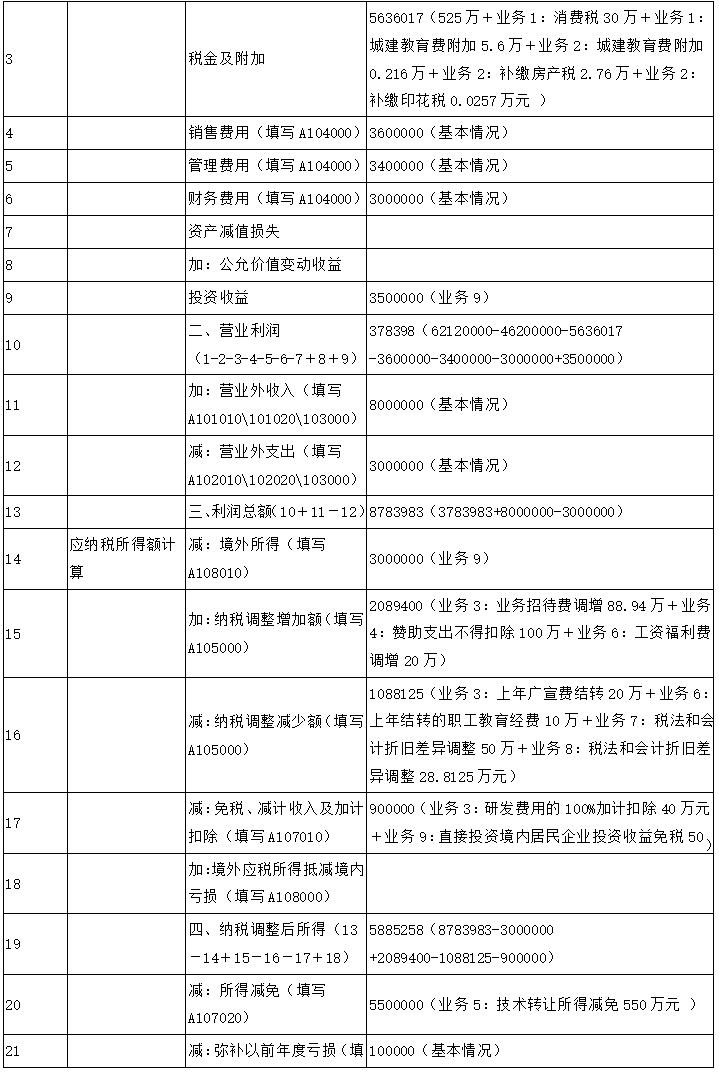
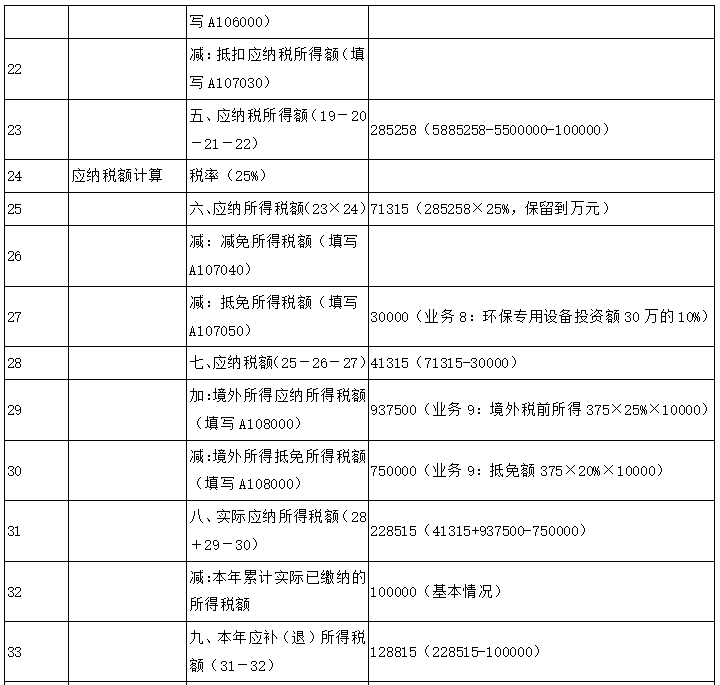
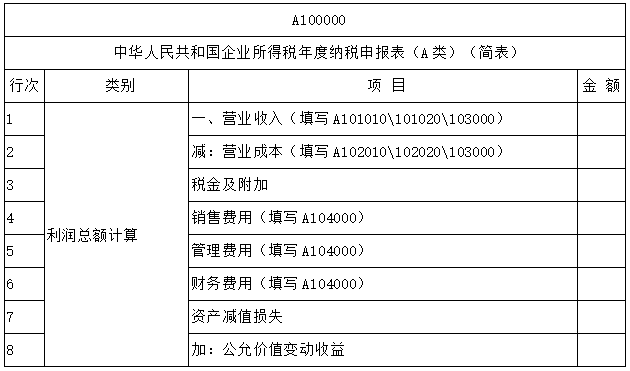
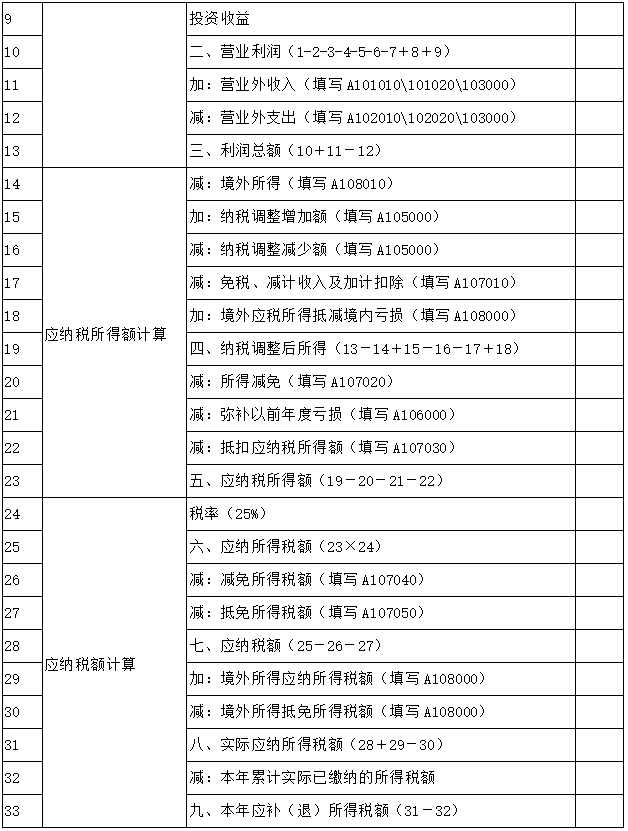
(2)《企业所得税年度纳税申报表(A 类)》(简表)。(单位:元),结果保留整数。


正确答案
(1)业务 1 解析
收到代销款及清单时应该确认收入,由于没有确认收入:
①少计收入 200 万元
②少结转成本 120 万元
③少计增值税销项税额 26 万元
④少计消费税=200×15%=30(万元)
⑤少计城建及教育费附加=(26+30)×(7%+3%)=5.6(万元)
⑥此业务对企业所得税应纳税所得额的影响=200-120-30-5.6=44.4(万元)。

业务 2 解析
收到租金没有按规定确认相关收入,造成少缴增值税及附加税费、少缴企业所得税。未正确计算缴纳房产税,造成少缴房产税。
①应按预收的租金缴纳增值税,应纳增值税=26.16÷1.09×9%=2.16(万元)。
②缴纳城建税及教育费附加 0.216 万元。
③应缴房产税=26.16÷1.09÷6/12×12%+500×(1-20%)×1.2%÷6/12=3.84(万元),补缴房产税=3.84-1.08=2.76(万元),应该计入“税金及附加”。
④补缴的印花税=26.16×1 -5÷10000=0.0257(万元)。
⑤企业所得税:
如果交易合同或协议中规定租赁期限跨年度,且租金提前一次性支付的,出租人在租赁期内,分期均匀计入相关年度收入。因此应该确认的其他业务收入为 12 万元(26.16÷1.09÷6/12)。少计企业所
得税应纳税所得额 12 万元。
此业务对企业所得税应纳税所得额的影响=12-0.216-2.76-0.0257=8.9983(万元)。

业务 3 解析
①业务招待费:扣除限额=(6000+200+12)×5 =31.06(万元)<发生额的 120×60%=72(万元),税前准予扣除 31.06 万元,应纳税调增 120-31.06=88.94(万元);
②广告费和业务宣传费:
扣除限额=(6000+200+12)×30%=1863.6(万元),2021 年实际发生 100 万,未超标,可全额扣除。
本年扣除限额剩余 1863.6-100=1763.6(万元),可抵扣 2020 年结转的 20 万元,即纳税调减 20万元;
③研发费用应加计扣除 100%(符合条件的制造业)纳税调减 40×100%=40(万元);

业务 4 解析
非广告性质的赞助支出 100 万元不得扣除,要纳税调增。
对目标脱贫地区的扶贫捐赠可以全额扣除,无需纳税调整。

业务 5 解析
企业所得税:一个纳税年度内,居民企业转让技术所有权所得不超过 500 万元的部分,免征企业所得税;超过 500 万元的部分,减半征收企业所得税。
纳税调减 500+(600-500)×50%=550(万元)。

业务 6 解析
①企业实际发生的合理的工资税前可以扣除,无须调整。
②福利费
扣除限额=2000×14%=280(万元)
纳税调增金额=300-280=20(万元)
③工会经费
扣除限额=2000×2%=40(万元),无需纳税调整;
④职工教育经费
扣除限额=2000×8%=160(万元),本年实际发生 45 万元,可全额扣除。
剩余限额=160-45=115 万元,可扣除结转至本年扣除的上年职工教育经费支出 10 万元,即纳税调减 10 万元;

业务 7 解析
纳税调减 60-10=50(万元)。
备注:允许会计上仍然作为固定资产正常核算,在填写《年度申报表》时,纳税调减 50 万元。

业务 8 解析
(1)新购进设备,单位价值低于 500 万元,可以一次扣除,纳税调减 30-1.1875=28.8125(万元)
(2)企业购置并实际使用符合规定的环境保护专用设备的,该专用设备的投资额的 10%可以从企业当年的应纳税额中抵免。应抵免企业所得税税额 3 万元。


业务 9 解析
(1)符合条件的居民企业之间的股息、红利等权益性投资收益免税。调减应纳税所得额 50 万元。
(2)境外股息收入差额补税
境内应纳税所得额中扣除 300 万元境外股息。
境外应纳税所得额=300÷(1-20%)=375(万元)。
抵免限额=375×25%=93.75(万元)。
已纳税额 75 万元,抵免 75 万元,补缴 18.75 万元。

(2)
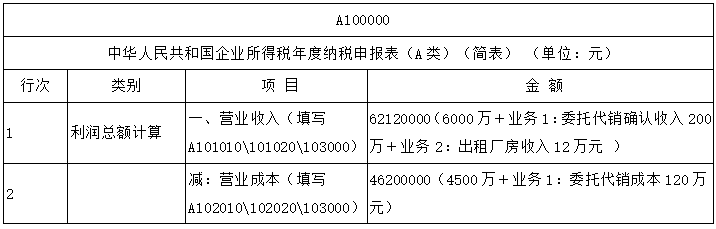

查看解析

相关试题

单选
下列从事金银首饰零售业务的单位关于应缴消费税的表述,不正确的是( )。
A 金银首饰连同包装物销售的,无论包装物是否单独计价,均应并入销售额,计征消费税 B 随同金银首饰销售不单独计价的包装物的消费税记入“税金及附加”科目 C 外购用于馈赠、赞助的金银首饰应缴纳的消费税,应记入“税金及附加”科目 D 外购用于职工福利、奖励的金银首饰应按纳税人销售同类金银首饰的销售价格确定计税依据征收消费税;没有同类金银首饰销售价格的,按组成计税价格计算纳税
查看
单选
2021年某居民企业实现商品销售收入2000万元,发生现金折扣100万元,接受捐赠收入100万元,转让无形资产所有权收入20万元。该企业当年实际发生业务招待费3
A 294.5 B 310 C 325.5 D 330
查看
单选
下列各项中,应按当期生产领用数量计算准予扣除已纳消费税税款的是( )。
A 委托加工已税高档手表生产的高档手表 B 委托加工收回的已税汽油用于连续生产的汽油 C 委托加工已税涂料生产的涂料 D 委托加工已税珠宝玉石生产的金银镶嵌首饰
查看
单选
收取款项未发生销售行为开具的增值税普通发票的发票税率栏应填写( )。
A 免税 B 不征税 C *** D 0
查看
单选
下列不应填入免税、减计收入及加计扣除优惠明细表中的第25行,“三、加计扣除”的是( )。
A 开发新技术、新产品、新工艺发生的研究开发费用 B 安置残疾人员所支付的工资 C 企业购置并实际使用《节能节水专用设备企业所得税优惠目录》规定的节能节水专用设备的支出 D 科技型中小企业开发新技术、新产品、新工艺发生的研究开发费用
查看
单选
下列对于纳税人取得异常增值税扣除凭证的处理,说法错误的是( )。
A 纳税信用A级以外的纳税人,尚未申报抵扣增值税进项税额的,暂不允许抵扣 B 纳税信用A级的纳税人,已经申报抵扣增值税进项税额的,除另有规定外,一律作进项税额转出处理 C 纳税信用A级以外的纳税人,消费税纳税人以外购的已税消费品为原料连续生产应税消费品,尚未申报扣除原料已纳消费税税款的,暂不允许抵扣 D 纳税信用A级的纳税人,取得异常凭证且已经申报抵扣增值税,经税务机关核实,符合现行增值税进项税额抵扣或出口退税相关规定的,纳税人可继续申报抵扣或者重新申报出口退税
查看
单选
下列关于发票开具要求的表述,不正确的是( )。
A 收取款项未发生销售行为的,只能开具增值税普通发票,不得开具增值税专用发票 B 企业之间购销商品业务,可以开具增值税专用发票 C 属于民族自治地方的企业,可以在使用中文的同时使用当地通用的一种文字 D 一般纳税人销售货物、提供加工修理修配劳务和发生应税行为不能汇总开具增值税专用发票
查看
单选
增值税一般纳税人采取简易计税方法,计提应纳增值税,应计入( )贷方。
A 应交税费——应交增值税(销项税额) B 应交税费——简易计税 C 应交税费——未交增值税 D 应交税费——应交增值税(转出未交增值税)
查看
单选
资格信息报告代理业务不包括( )。
A 代理增值税适用加计抵减政策声明业务 B 代理扣缴义务人报告自然人身份信息业务 C 代理一般纳税人转登记小规模纳税人业务 D 代理货物运输业小规模纳税人异地代开增值税专用发票备案业务
查看
单选
某企业2021年3月应纳税款20万元,应在4月15日前申报并缴纳税款,于3月25日申请延期缴纳,税务机关在4月3日收到该申请报告,4月20日税务机关作出不予批准
A 20万元税款        B 20万元税款和0.10万元滞纳金 C 20万元税款和0.05万元滞纳金  D 20万元税款和0.11万元滞纳金
查看
刷题小程序
涉税服务实务题库小程序