首页
考研
最新考研题库
中外美术史23新版
建筑类
二级建造师
一级建造师
一级造价工程师
监理工程师
安全工程师
一级消防工程师
消防设施操作员
医学类
主治类
执业药师
护师(初级)资格证考试
主管护师(中级)资格证考试
护士资格证考试
医师类
中药学类
金融类
基金从业资格
银行从业资格
证券从业资格
期货从业资格
银行招聘考试
财会类
初级经济师
中级经济师
初级会计师
中级会计师
注册会计师
税务师
资产评估师
教师类
中学教师笔试
小学教师笔试
幼儿教师笔试
幼儿结构化面试
幼儿专业面试
中小学结构化面试
学历提升
成考(专升本)
成考(高起本、高起专)
自考
网校课程
登录
注册好礼
我的主页
我的提问
我的回答
退出
当前位置:
首页
>
审计
>
案例题 甲公司是ABC会计师事务所的常年审计客户,主要从事家电产品的生产、批发和零售。A注册会计师负责审计甲公司2023
分析
案例题 甲公司是ABC会计师事务所的常年审计客户,主要从事家电产品的生产、批发和零售。A注册会计师负责审计甲公司2023年度财务报表,确定财务报表整体的重要性为600万元,明显微小错报的临界值为30万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
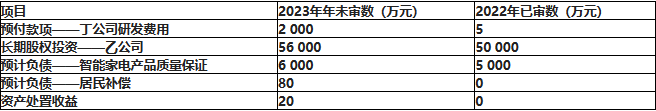
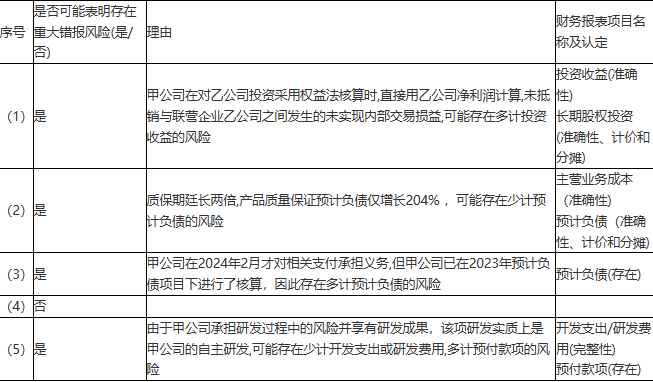
(1)2022年12月31日,甲公司取得常年合作电商平台乙公司20%股权,对其具有重大影响。乙公司2023年接受委托对甲公司自有电子商务平台进行升级改造。乙公司2023年度净利润为3亿元。
(2)2023年1月起,甲公司将智能家电产品的质保期由一年延长至三年,产品销量因此有所增长。
(3)甲公司生产过程中产生的废水对环境造成一定影响。周围居民要求给予补偿。为积极承担社会责任,甲公司董事会于2023年12月29日决定对居民给予总额为80万元的一次性补偿。2024年2月,甲公司向居民公布了上述补偿决定和具体补偿方案。
(4)甲公司2023年6月将闲置不用的一台固定资产按通用商业条款以公允市场价销售给母公司,该固定资产原值250万元,已计提折旧220万元,销售价格为50万元。
(5)2023年9月,甲公司委托丁公司研发一项新技术,甲公司承担研发过程中的风险并享有研发成果,委托合同总价款5000万元,合同生效日预付40%,成果交付日支付剩余款项。该研发项目2023年末的完工进度约为30%。
资料二:
资料三:
A注册会计师在审计工作底稿中记录了审计计划,部分事项如下:
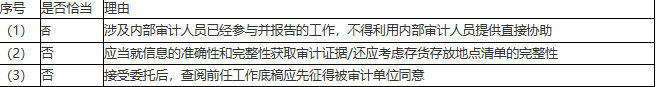
(1)A注册会计师阅读了甲公司内审部门出具的应收账款专项检查报告,拟在应收账款审计中利用参与该专项检查的内部审计人员提供直接协助。
(2)在制定存货监盘计划时,A注册会计师从甲公司信息系统中导出存货存放地点清单,与管理层存货盘点计划中的信息进行了核对,从中选取了拟执行存货监盘的地点。
(3)A注册会计师决定查阅前任注册会计师的工作底稿,拟直接与前任注册会计师取得联系。
资料四:
A注册会计师在审计工作底稿中记录了实施进一步审计程序的情况,部分内容摘录如下:
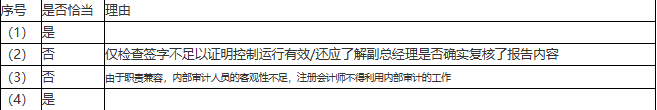
(1)A注册会计师在期中审计时针对2023年1月至10月与销售相关的内部控制实施测试,发现存在控制缺陷,因此,未测试2023年11月至12月的相关控制,通过细节测试获取了与2023年度销售交易相关的审计证据。
(2)甲公司办公室主任每月将办公费用实际发生额与预算数进行比较分析,并编制分析报告,交副总经理审核。A注册会计师随机选取了4个月的分析报告,检查了报告上副总经理的签字,据此认为该控制运行有效。
(3)甲公司内部审计部门总经理由财务部总经理兼任,A注册会计师利用了其出具的2023年内部审计报告,对主要的控制节点进行梳理和了解,作为审计证据。
(4)A注册会计师在期中已经对甲公司一项具有高度自动化的审批控制进行了测试,控制有效。为获取控制在剩余期间运行有效性的审计证据,A注册会计师测试了甲公司信息系统一般控制的运行有效性,结果满意。
资料五:
A注册会计师在审计工作底稿中记录了重大事项的处理情况,部分内容摘录如下:
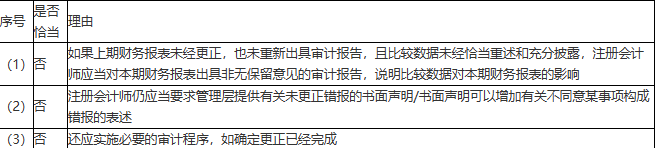
(1)A注册会计师发现上期数据存在重大错报,而前任注册会计师出具了无保留意见的审计报告,对应数据未经重述,A注册会计师认为此错报对本期财务报表已无影响,拟发表无保留意见。
(2)因不同意A注册会计师提出的某些审计调整建议,管理层拒绝在书面声明中说明未更正错报单独或汇总起来对财务报表整体的影响不重大。考虑到未更正错报对财务报表的影响很小,A注册会计师同意管理层不提供该项声明。
(3)2024年4月1日,A注册会计师发现被审计单位的年度报告上的信息与财务报表不一致,经查证,年度报告上的信息是错误的,被审计单位管理层和治理层同意修改年度报告相关信息,A注册会计师认为结果满意,未实施其他的审计程序。
要求:
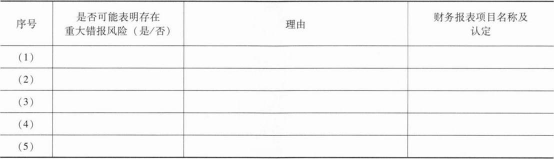
(1)针对资料一第(1)至(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。将答案直接填人答题区的相应表格内。
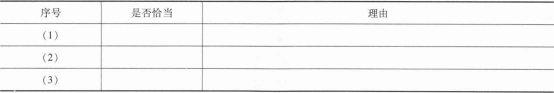
(2)针对资料三第(1)至(3)项,假定不考虑其他条件,逐项指出审计计划的内容是否恰当。如不恰当,简要说明理由。将答案直接填入答题区的相应表格内。
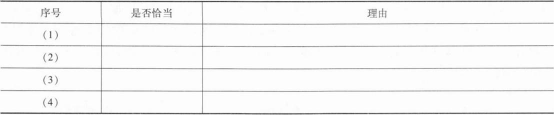
(3)针对资料四第(1)至(4)项,假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。将答案直接填入答题区的相应表格内。
(4)针对资料五第(1)至(3)项,假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。将答案直接填人答题区的相应表格内。
正确答案
(1)
(2)
(3)
(4)
查看解析
搜索
相关试题
单选
下列有关销售与收款循环的内部控制中,存在控制缺陷的是( )。
A 某长期客户临时申请延长信用期需由销售部经理批准 B 每季度末,财务部向客户寄发对账单 C 企业定期对应收账款的信用风险进行评估,并根据预期信用损失计提坏账准备 D 企业在批准客户订购单之后,签订销售合同,并编制一式多联的销售单
查看
单选
下列有关财务报表审计和财务报表审阅的区别的说法中,错误的是( )。
A 财务报表审计的检查风险高于财务报表审阅 B 财务报表审计采用的证据收集程序多于财务报表审阅 C 财务报表审计提供的保证水平高于财务报表审阅 D 财务报表审计以积极的方式提出结论,财务报表审阅以消极的方式提出结论
查看
单选
下列各项中,注册会计师在确定计划的重要性水平时无需考虑的因素是( )。
A 对被审计单位及其环境等方面情况的了解 B 财务报表各项目的性质及相互关系 C 财务报表项目的金额及其波动幅度 D 评估的重大错报风险
查看
单选
下列有关在确定财务报表整体的重要性时选择基准的说法中,错误的是( )。
A 如果被审计单位的经营规模较上年度没有重大变化,通常使用替代性基准确定的重要性不宜超过上年度的重要性 B 注册会计师应当充分考虑被审计单位的性质和重大错报风险,选取适当的基准 C 基准可以是上期财务成果和财务状况 D 注册会计师为被审计单位选择的基准在各年度中通常保持稳定
查看
单选
下列各项中,不受被审计单位信息系统的设计和运行直接影响的是( )。
A 财务报表审计目标的制定 B 审计内容 C 注册会计师对被审计单位内部控制的了解 D 注册会计师采取的审计手段
查看
单选
在完成审计工作前,如果被审计单位要求将审计业务变更为保证程度较低的鉴证业务,下列各项中。注册会计师认为合理的理由是( )。
A 环境变化对审计服务的需求产生影响 B 注册会计师与管理层就审计工作的开展存在争议 C 注册会计师可获取信息的可靠性存在重大疑虑 D 注册会计师审计范围受到被审计单位的人为限制
查看
单选
在确定是否需要利用专家的工作时,注册会计师通常不需要考虑的因素是( )。
A 管理层在编制财务报表时是否利用了管理层的专家的工作 B 事项的性质和重要性,包括复杂程度 C 事项存在的重大错报风险 D 出具审计报告的时间要求
查看
单选
下列有关与财务报表编制相关的内部环境的说法中,错误的是( )。
A 有效的内部环境本身可以防止或发现并纠正各类交易、账户余额和披露认定层次的重大错报 B 内部环境对重大错报风险的评估具有广泛影响 C 有效的内部环境可以降低舞弊发生的风险 D 财务报表层次重大错报风险很可能源于内部环境存在缺陷
查看
单选
下列有关利用专家工作的说法中,错误的是( )。
A 专家所在的国家或地区、可用的时间和资源等影响专家专业素质的发挥 B 在评价专家的客观性时,注册会计师应当询问可能对专家客观性产生不利影响的利益和关系 C 无论是对外部专家还是内部专家,注册会计师应当就某些事项与其达成一致意见,并根据需要形成书面协议 D 除非协议另作安排,外部专家的工作底稿属于外部专家,不是审计工作底稿的一部分
查看
单选
下列有关非抽样风险的说法中,正确的是( )。
A 注册会计师可以通过扩大样本规模降低非抽样风险 B 控制测试中的非抽样风险包括信赖过度风险和信赖不足风险 C 统计抽样中注册会计师可以量化非抽样风险 D 非抽样风险可能导致某些错报未被发现
查看
刷题小程序
热门试卷
2024年注册会计师《审计》模拟题库1
2024年注册会计师《审计》模拟题库2
2024年注册会计师《审计》模拟题库3
2024年注册会计师《审计》模拟题库4
2024年注册会计师《审计》模拟题库5
2024年注册会计师《审计》模拟题库6
2024年注册会计师《审计》模拟题库7
2024年注册会计师《审计》模拟题库8
2024年注册会计师《审计》模拟题库9
2024年注册会计师《审计》模拟题库10
2024年注册会计师《审计》预测卷1
2024年注册会计师《审计》预测卷2
2024年注册会计师《审计》预测卷3
2024年注册会计师《审计》预测卷4
2024年注册会计师《审计》预测卷5