分析

案例题 甲股份有限公司(本题下称“甲公司”)为上市公司。
  (1)甲公司于2×19年3月1日与乙公司的控股股东A公司签订股权转让协议,主要内容如下:
  ①以乙公司2×19年3月1日经评估确认的净资产为基础,甲公司定向增发本公司普通股股票1 000万股(每股面值1元)给A公司取得乙公司80%的股权,确定每股价格为6.1元。
  ②甲公司该并购事项于2×19年4月1日经监管部门批准,作为对价定向发行的股票于2×19年6月30日发行,当日收盘价为每股6.52元,并于当日办理了股权登记手续。
  ③甲公司为定向增发普通股股票,支付佣金和手续费20万元;对乙公司资产进行评估发生评估费用10万元。相关款项已通过银行存款支付。
  ④甲公司于2×19年6月30日向A公司定向发行普通股股票后,即对乙公司董事会进行改组。改组后乙公司的董事会由9名董事组成,其中甲公司派出6名,其他股东派出1名,其余2名为独立董事。乙公司章程规定,其财务和生产经营决策须由董事会半数以上成员表决通过。
  (2)2×19年6月30日,以2×19年3月1日评估确认的资产、负债价值为基础,乙公司可辨认净资产的账面价值(不含递延所得税资产和负债)为6 400万元,其中股本2 000万元、资本公积900万元、其他综合收益100万元(其他债权投资公允价值变动的利得)、盈余公积510万元、未分配利润2 890万元。可辨认净资产的公允价值为8 400万元(不含递延所得税资产和负债)。
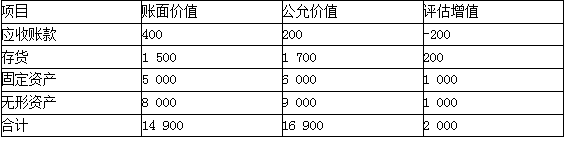
  (3)2×19年6月30日,乙公司可辨认资产、负债的公允价值与其账面价值仅有四项资产存在差异,如下所示(单位:万元):

①截至2×19年年末,乙公司应收账款按购买日评估确认的金额收回,评估确认的坏账已核销。上述资产均未计提减值,资产和负债的计税基础等于其原账面价值。购买日,乙公司资产和负债的公允价值与其计税基础之间形成的暂时性差异均符合确认递延所得税资产或递延所得税负债的条件,不考虑甲公司、乙公司除企业合并和编制合并财务报表之外的其他税费,除非有特别说明,乙公司资产和负债的账面价值与计税基础相同。
  ②购买日发生的评估增值的存货,2×19年年末已全部对外销售。
  ③乙公司固定资产原预计使用年限为30年,预计净残值为零,采用年限平均法计提折旧,至购买日已使用10年,未来仍可使用20年,折旧方法及预计净残值不变。
  ④乙公司无形资产原预计使用年限为15年,预计净残值为零,采用直线法计提摊销,至购买日已使用5年,未来仍可使用10年,摊销方法及预计净残值不变。
  假定乙公司的固定资产、无形资产均为管理部门使用;固定资产、无形资产的折旧(或摊销)年限、折旧(或摊销)方法及预计净残值均与税法规定一致。
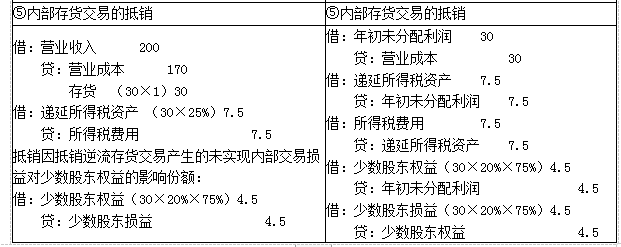
  (4)2×19年11月30日,乙公司向甲公司销售100台A产品,每台售价2万元(不含税,下同),增值税税率为13%,每台成本为1万元,未计提存货跌价准备。当年甲公司从乙公司购入的A产品对外售出70台,其余部分形成期末存货。2×20年12月31日,A产品全部对外售出。
  (5)其他有关资料如下:①甲公司与A公司在交易前不存在任何关联方关系,合并前甲公司与乙公司未发生任何交易。②各个公司所得税税率均为25%。预计在未来期间不会发生变化;预计未来期间有足够的应纳税所得额用以抵扣可抵扣暂时性差异。在合并财务报表层面出现的暂时性差异均符合递延所得税资产或递延所得税负债确认条件。③甲公司拟长期持有乙公司的股权,没有出售计划。④乙公司2×19年1~6月和7~12月实现的净利润均为677.5万元,2×19年下半年计提盈余公积135.5万元,分配现金股利500万元,因其他债权投资公允价值变动确认其他综合收益税后净额300万元。2×20年乙公司实现净利润为2 022.5万元,当年计提盈余公积202.25万元,年末分配现金股利200万元,其他债权投资公允价值下降而导致其他综合收益减少100万元(已扣除所得税影响),其他所有者权益变动增加150万元。
  要求:
  (1)根据资料(1)、(2)、(3)、(5),确定甲公司合并乙公司的类型,并说明理由;如为同一控制下企业合并,确定其合并日,计算企业合并成本及合并日确认长期股权投资应调整所有者权益的金额;如为非同一控制下企业合并,确定其购买日,计算企业合并成本、合并中取得的可辨认净资产公允价值及合并中应予以确认的商誉或计入当期损益的金额。
  (2)判断乙公司是否应纳入甲公司合并范围,并说明理由。
  (3)根据资料(1)、(2)、(3)、(5),编制2×19年6月30日在甲公司个别财务报表中对乙公司长期股权投资的相关会计分录、合并财务报表中的调整抵销分录。
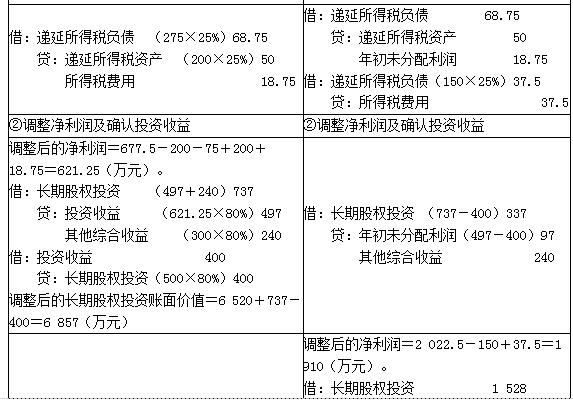
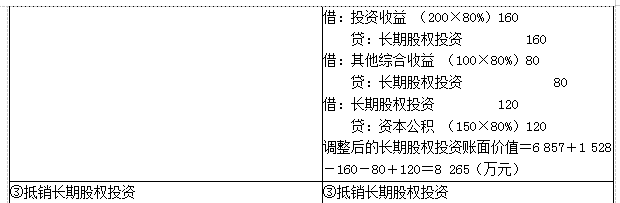
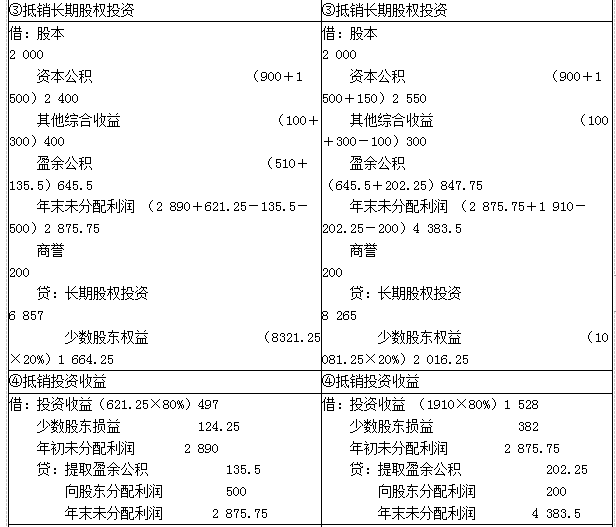
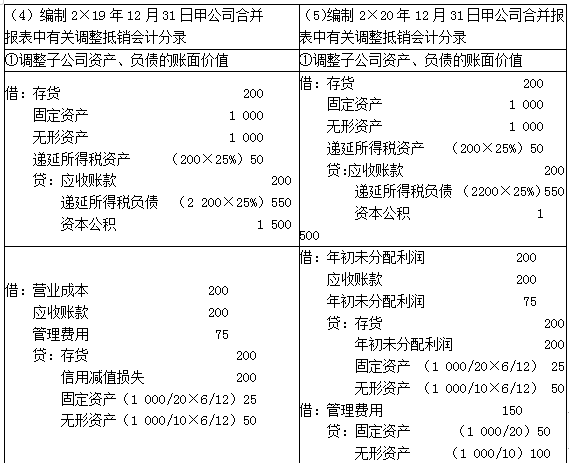
  (4)编制2×19年12月31日甲公司合并财务报表中有关的调整抵销会计分录;说明至2×19年12月31日乙公司可辨认净资产按照购买日的公允价值持续计算的账面价值。
  (5)编制2×20年12月31日甲公司合并财务报表中有关的调整抵销会计分录;说明至2×20年12月31日乙公司可辨认净资产按照购买日的公允价值持续计算的账面价值。

正确答案
(1)属于非同一控制下的企业合并。理由:甲公司与A公司在交易前不存在任何关联方关系。
  购买日为2×19年6月30日。
  企业合并成本=1 000×6.52=6 520(万元)。
  合并中取得的可辨认净资产公允价值=6 400+2 000×75%=7 900(万元);
  或=8 400-2 000×25%=7 900(万元)。
  合并商誉=6 520-7 900×80%=200(万元)。
  (2)乙公司应纳入甲公司合并范围,理由:甲公司持有乙公司80%表决权股份,能够主导乙公司的经营、财务等相关活动,表明甲公司对乙公司拥有权力,且甲公司可通过参与乙公司的经营、财务等相关活动而影响并享有可变回报(如,甲公司可以决定乙公司股利分配决策并取得乙公司分配的股利等),因此甲公司对乙公司的财务决策和经营决策等均具有实质性权利,即甲公司有能力运用对乙公司的权力影响其回报金额。综上所述,甲公司对乙公司能够实施控制,因此甲公司编制合并财务报表时,应当将乙公司纳入合并范围。
  (3)个别财务报表:
  借:长期股权投资 6 520
    贷:股本   1 000
资本公积——股本溢价(5.52×1 000)5 520
  借:管理费用   10
    资本公积——股本溢价  20
    贷:银行存款   30
  合并财务报表中购买日的调整抵销分录:
  ①调整子公司账面价值:
  借:存货   200
    固定资产     1 000
    无形资产     1 000
    递延所得税资产  (200×25%)50
    贷:应收账款 200
递延所得税负债 (2 200×25%)550
资本公积     1 500
  ②抵销母公司的长期股权投资与子公司所有者权益:
  借:股本 2 000
    资本公积   (900+1 500)2 400
    其他综合收益    100
    盈余公积 510
    未分配利润    2 890
    商誉  200
    贷:长期股权投资   6 520
少数股东权益 (7 900×20%)1 580


查看解析

相关试题

单选
甲公司2×20年会计核算与税法计量存在如下差异:(1)因存货减值计提存货跌价准备300万元;(2)因产品质量保证计提预计负债200万元;(3)因自行研发无形资产
A 125万元 B 375万元 C 312.5万元 D 75万元
查看
单选
下列各项交易或事项产生的差额中,应当计入所有者权益的是( )。
A 企业发行公司债券实际收到的价款与债券面值之间的差额 B 企业发行可转换公司债券的发行价格与负债公允价值之间的差额 C 企业将债务转为权益工具时债务账面价值与权益工具公允价值之间的差额 D 企业购入可转换公司债券实际支付的价款与可转换公司债券面值之间的差额
查看
单选
甲公司为乙公司的母公司,2×21年企业集团内发生以下与股份支付相关的交易或事项:甲公司与乙公司高管签订协议,授予乙公司高管500万份股票期权,乙公司高管可以以每
A 乙公司高管与甲公司签订的股份支付协议 B 乙公司与本公司销售人员签订的股份支付协议 C 乙公司与本公司研发人员签订的股份支付协议 D 乙公司以定向发行本公司股票取得咨询服务的协议
查看
单选
甲公司从乙公司租赁一台数控车床、一台数控刨床和一台龙门吊用于产品生产,租赁期为4年。乙公司同意在整个租赁期内维护各项设备。合同固定对价为90万元,按年分期支付,
A 在分拆合同包含的租赁和非租赁部分时,承租人应当按照各项租赁部分单独价格及非租赁部分的单独价格之和的相对比例分摊合同对价 B 将合同固定对价90万元分摊至租赁和非租赁部分的分摊率为90% C 3台设备分拆后租赁付款额(折现前)合计数为79.2万元 D 3台设备分拆后维护服务合计金额为12万元
查看
单选
下列各项关于甲公司每股收益计算的表述中,正确的是( )。
A 计算稀释每股收益时,股份期权应假设于当年1月1日转换为普通股 B 在计算合并财务报表的每股收益时,其分子应包括少数股东损益 C 计算稀释每股收益时,应在基本每股收益的基础上考虑具稀释性潜在普通股的影响 D 新发行的普通股应当自发行合同签订之日起计入发行在外普通股股数
查看
单选
2×20年7月2日,A公司将一批库存商品、一项固定资产、一项交易性金融资产和一项投资性房地产转让给B公司,以取得B公司所持有的C公司70%的股权。资料如下:(1
A 购买日的合并成本为6600万元 B 购买日影响营业利润的金额为2570万元 C 购买日确认的投资收益为200万元 D 购买日合并财务报表中确认的商誉为100万元
查看
单选
下列有关借款费用的会计处理,不正确的是( )。
A 为购建或者生产符合资本化条件的资产而借入专门借款的,其利息费用资本化金额应当以专门借款当期实际发生的利息费用,减去将尚未动用的借款金额存入银行取得的利息收入或者进行暂时性投资取得的投资收益后的金额确定 B 符合借款费用资本化条件的存货包括:房地产开发企业开发的用于出售的商品房、机械制造企业制造的用于对外出售的大型机械设备等,这些存货需要经过相当长时间的建造或者生产活动,才能达到预定可销售状态 C 专门借款产生的汇兑差额只有在资本化期间内才能予以资本化;而专门借款辅助费用只要在购建或者生产符合资本化条件的资产达到预定可使用或者可销售状态之前发生的,发生时均可资本化 D 专门借款发生的利息费用,在资本化期间内,应当全部计入符合资本化条件的资产成本,但仍需要计算借款资本化率
查看
单选
丙公司于2×21年年初制订和实施了两项短期利润分享计划:(1)对公司管理层进行激励计划,计划规定,公司全年的净利润指标为10000万元,如果在公司管理层的努力下
A 620万元 B 120万元 C 500万元 D 0
查看
单选
甲公司2×21年12月31日持有的下列资产、负债中,应当在2×21年12月31日资产负债表中作为流动性项目列报的是( )。
A 一项2×21年年末已确认预计负债的未决诉讼预计2×22年2月结案,如甲公司败诉,按惯例有关赔偿款需在法院作出判决之日起30日内支付 B 作为衍生工具核算的2×21年2月发行的到期日为2×23年8月的以自身普通股为标的的看涨期权 C 企业购买的商业银行非保本浮动收益理财产品到期日为2×23年8月且不能随时变现 D 因2×21年销售产品形成到期日为2×24年8月20日的长期应收款
查看
单选
企业下列会计处理方法中,不正确的是( )。
A 任何企业固定资产成本均应预计弃置费用 B 一般企业固定资产的报废清理支出,应在实际发生时作为固定资产清理费用处理,不属于固定资产准则规范的弃置费用 C 对于构成固定资产的各组成部分,如果各自具有不同的使用寿命或者以不同的方式为企业提供经济利益,企业应将各组成部分单独确认为固定资产,并且采用不同的折旧率或者折旧方法计提折旧 D 企业购置的环保设备和安全设备等资产,虽然它们的使用不能直接为企业带来经济利益,但是有助于企业从相关资产获得经济利益,或者将减少企业未来经济利益的流出,对于这些设备,企业应将其确认为固定资产
查看
刷题小程序
会计题库小程序