分析

问答题 甲公司是一家动力电池生产企业,拟采用管理用财务报表进行财务分析。相关资料如下:
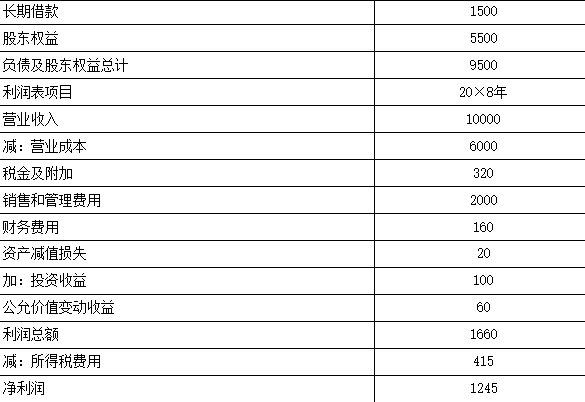
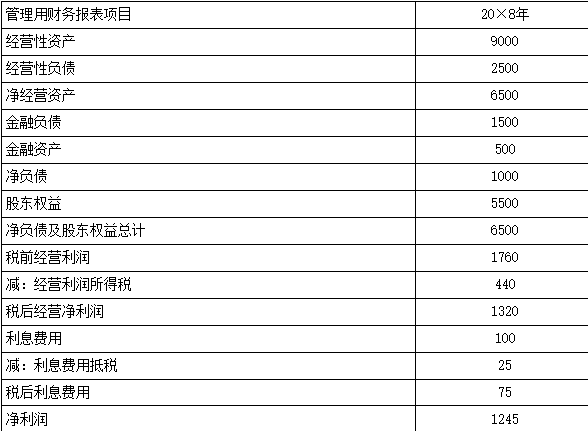
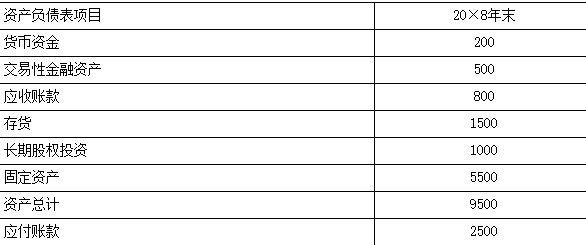
(1)甲公司20×8年主要财务报表数据:单位:万元


(2)甲公司货币资金全部为经营活动所需,财务费用全部为利息支出,资产减值损失属于经营资产减值损失,投资收益属于长期股权投资收益,公允价值变动收益属于金融资产公允价值变动收益。甲公司的企业所得税税率25%。
(3)乙公司是甲公司的竞争对手,20×8年相关财务比率如下:

要求:
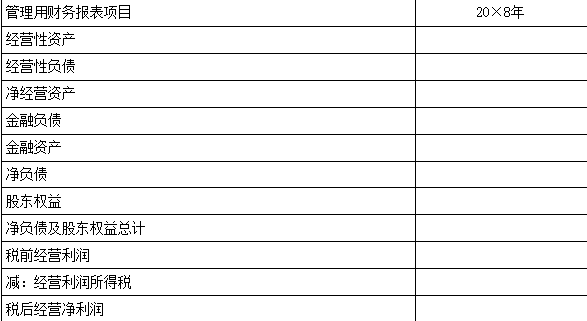
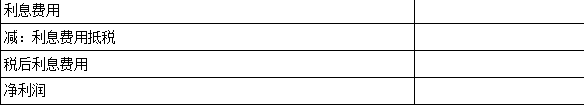
(1)编制甲公司20×8年管理用财务报表。
单位:万元


(2)基于甲公司管理用财务报表,计算甲公司的净经营资产净利率,税后利息率,净财务杠杆和权益净利率。(注:资产负债表相关数据用年末数计算)
(3)计算甲公司与乙公司权益净利率的差异。并使用因素分析法,按照净经营资产净利率,税后利息率和净财务杠杆的顺序,对该差异进行定量分析。

正确答案
(1)
管理用利润表中的利息费用=财务费用-金融资产投资收益-金融资产公允价值变动损益+金融资产减值损失

(2)净经营资产净利率
=税后经营净利润/净经营资产×100%=1320/6500×100%=20.31%(0.5分)
税后利息率=税后利息费用/净负债×100%=75/1000×100%=7.5%(0.5分)
净财务杠杆=净负债/股东权益×100%=1000/5500×100%=18.18%(0.5分)
权益净利率=净利润/股东权益×100%=1245/5500×100%=22.64%(0.5分)

(3)甲公司与乙公司权益净利率的差异=22.64%-30.4%=-7.76%
乙公司权益净利率=22%+(22%-8%)×60%=30.4%
替换净经营资产净利率:20.31%+(20.31%-8%)×60%=27.70%
净经营资产净利率变动对权益净利率的影响=27.70%-30.4%=-2.70%(0.5分)
替换税后利息率:20.31%+(20.31%-7.5%)×60%=28%
税后利息率变动对权益净利率的影响=28%-27.70%=0.3%(0.5分)
替换净财务杠杆:20.31%+(20.31%-7.5%)×18.18%=22.64%
净财务杠杆变动对权益净利率的影响=22.64%-28%=-5.36%(0.5分)
通过分析可知,净经营资产净利率降低导致权益净利率下降2.70%,税后利息率降低导致权益净利率提高0.3%,净财务杠杆降低导致权益净利率下降5.36%,综合导致权益净利率下降7.76%。(0.5分)
查看解析

相关试题

单选
公司采用固定股利支付率政策时,考虑的理由通常是( )。
A 稳定股票市场价格 B 维持目标资本结构 C 保持较低资本成本 D 使股利与公司盈余紧密结合
查看
单选
甲公司进入稳定增长状态,固定股利增长率为8%。公司最近一期每股股利为0.7元/股,股票目前每股市价10.8元/股,则公司普通股的资本成本为( )。
A 14.48% B 15% C 6.48% D 7%
查看
单选
1.假定1年期债券即期利率为5%,市场预测1年后1年期债券预期利率为5.6%,2年期债券的流动性风险溢价为0.07%,则下列说法不正确的是( )。
A 根据无偏预期理论估计的2年期即期利率为5.30% B 根据流动性溢价理论估计的2年期即期利率为5.67% C 根据流动性溢价理论估计的2年期即期利率为5.37% D 投资者为了减少风险,偏好于流动性好的短期债券,所以,长期债券要给与投资者一定的流动性溢价
查看
单选
下列关于金融工具的说法中,不正确的是( )。
A 固定收益证券的利率可能不是固定的 B 权益证券的投资风险高于固定收益证券 C 固定收益证券的收益与发行人的财务状况相关程度较低 D 公司可以利用衍生证券进行套期保值或者转移风险,或者依靠投机获利
查看
单选
销售息税前利润率等于( )。
A 安全边际率乘以变动成本率 B 盈亏临界点作业率乘以安全边际率 C 安全边际率乘以边际贡献率 D 边际贡献率乘以变动成本率
查看
单选
某投资项目,需一次性投资固定资产1000万元,当年即投产经营(即建设期为0),可用5年,每年计提折旧200万元,不需要垫支营运资金。投产后各年税后经营净利润30
A 2 B 2.35 C 2.86 D 2.65
查看
单选
某公司本年息税前利润为600万元,利息保障倍数为3(资本化利息为40万元),根据本年的资料利用简化公式计算的经营杠杆系数为3,假设优先股股利为30万元,所得税税
A 4.5 B 3.5 C 3 D 5
查看
单选
A公司向银行借款购置设备,年利率为8%,每年计息一次。前5年不用还本或付息,第6~10年每年末偿还10000元。A公司现在能拿到的钱为( )元。(P/A,8%,
A 31780.55 B 26140.36 C 28980.22 D 27174.32
查看
单选
某公司年末的资产总额85000万元,流动负债5000万元,长期借款20000万元,股东权益60000万元,则该公司的长期资本负债率是( )。
A 33.33% B 29.41% C 23.53% D 25%
查看
单选
以下不属于租赁存在的主要原因的是( )。
A 节税 B 减少信息不对称 C 降低交易成本 D 减少不确定性
查看
刷题小程序
财务成本管理题库小程序